Avec la flambée des prix à la pompe, le gouvernement a adapté en 2026 plusieurs dispositifs d’aide au carburant. Cet article fait le point, simplement, sur la prime carburant versée par l’employeur et sur les aménagements en vigueur jusqu’à la fin de l’année.
— À retenir
- La prime carburant reste facultative et doit être cadrée par un accord ou une décision de l’employeur.
- Son plafond d’exonération est temporairement de 1 000 € pour les sommes versées jusqu’au 31 décembre 2026.
- Les conditions d’attribution sont assouplies jusqu’à cette date, y compris en présence de transports en commun.
- Elle ne doit pas être confondue avec l’indemnité « grands rouleurs », versée par l’État sous condition de revenus.
- Ces aménagements sont temporaires : sauf prolongation, les règles reviendront à la normale en 2027.
Qu’est-ce que la prime carburant ?
La prime carburant est une participation de l’employeur aux frais de carburant (essence, diesel ou recharge électrique) que les salariés engagent pour leurs trajets entre leur domicile et leur lieu de travail.
Une prime facultative
L’employeur n’a aucune obligation de la verser. S’il souhaite la mettre en place, il peut le faire par :
- Un accord d’entreprise ou de branche ;
- Ou une décision unilatérale, après consultation du comité social et économique (CSE) s’il existe.
Une exonération dans une limite annuelle
Dans la limite du plafond fixé, la prime est exonérée de cotisations sociales et d’impôt sur le revenu pour le salarié. Ce plafond est de 300 € par an et par salarié en temps normal. Au-delà, la somme versée est traitée comme un salaire classique : elle est soumise aux cotisations et à l’impôt.
Les aménagements de la prime carburant 2026 face à la crise des prix du carburant
Un plafond d’exonération relevé en deux temps
Le plafond de 300 € a d’abord été porté à 600 € au printemps, puis à 1 000 € par an et par salarié pour les sommes versées jusqu’au 31 décembre 2026 (mesure annoncée le 22 septembre, applicable aux périodes d’activité à compter du 1er octobre 2026).
Important : 1 000 € est un plafond d’exonération, pas un montant à verser. L’employeur reste libre de fixer une somme plus faible, ou de ne rien verser. S’il dépasse 1 000 €, l’excédent est soumis aux cotisations et à l’impôt.
Des conditions d’attribution assouplies
Habituellement, la prime vise surtout les salariés dont le trajet n’est pas bien desservi par les transports en commun. Du 1er octobre au 31 décembre 2026, elle peut être versée même si le domicile ou le lieu de travail est desservi par les transports en commun, et même si l’employeur prend déjà en charge tout ou partie de l’abonnement de transport du salarié.
Un cumul possible avec d’autres aides
La prime carburant est cumulable avec le forfait mobilités durables (FMD). En règle générale, l’exonération de cotisations sociales est limitée à 600 € par an et par salarié, dont 300 € maximum au titre de la prime carburant. Pendant la période exceptionnelle, la limite spécifique au carburant est relevée à 1 000 €.
Attention : pour un cumul avec un abonnement de transport public, vérifiez les plafonds en vigueur sur la page officielle Service-Public Entreprendre avant de paramétrer votre paie.
À ne pas confondre : l’indemnité carburant « grands rouleurs »
Une autre aide existe, versée directement par l’État (et non par l’employeur) aux travailleurs qui roulent beaucoup pour aller travailler. Elle fonctionne différemment :
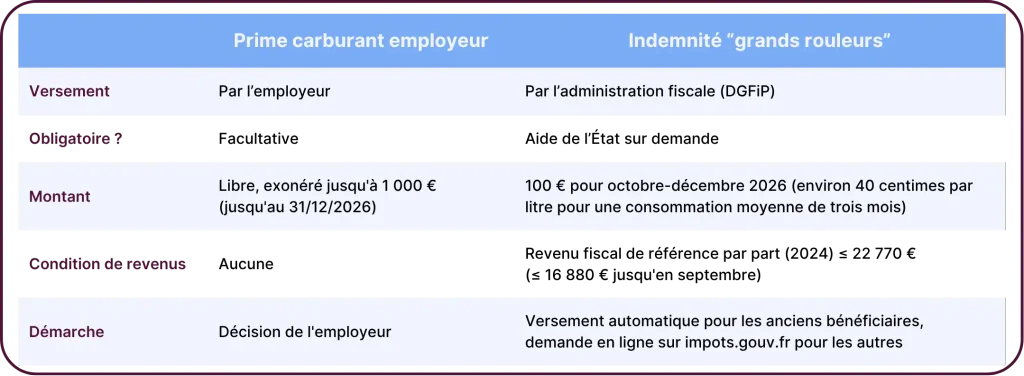
Les conditions de revenus évoquées plus haut concernent donc uniquement l’indemnité de l’État, pas la prime versée par l’employeur.
Questions fréquentes
- L’employeur est-il obligé de verser la prime carburant ? Non. Elle est facultative, même quand le plafond d’exonération est relevé.
- Que se passe-t-il au-delà de 1 000 € ? L’excédent est soumis aux cotisations sociales et à l’impôt sur le revenu, comme un salaire.
- Faut-il respecter un plafond de revenus pour recevoir la prime de son employeur ? Non. Le plafond de revenu fiscal de référence concerne seulement l’indemnité carburant versée par l’État.
- Que se passe-t-il après le 31 décembre 2026 ? Sauf nouvelle annonce, le plafond d’exonération redevient celui prévu hors période exceptionnelle.
Pour aller plus loin
- Découvrez notre formation Actualités de la paie 2026 : quelles nouveautés, quels impacts ?
- Prise en charge des frais de carburant et d’alimentation des véhicules (prime carburant) – Service Public Entreprendre
- Décret du 15 octobre 2026 relatif à la création, aux conditions et aux modalités de versement d’une indemnité carburant