Entrée en cours de mois, temps partiel, absence non rémunérée… découvrez dans quels cas le plafond mensuel de Sécurité sociale d’une paie doit être réduit (proratisé).
Sur un bulletin de paie, certaines cotisations ne se calculent pas sur la totalité du salaire, mais dans la limite d’un plafond : le plafond mensuel de la Sécurité sociale (PMSS). Or, ce plafond n’est pas toujours le même d’un salarié à l’autre ni d’un mois à l’autre. Dans certaines situations, il doit être réduit. Ce mécanisme, appelé proratisation du plafond, est une source d’erreurs fréquentes en paie. On vous en parle ici !
— À retenir
Réduire le plafond d’une paie, c’est adapter le seuil de calcul des cotisations au temps réellement travaillé. Les principaux cas sont l’entrée ou la sortie en cours de mois, le temps partiel, l’absence non rémunérée et la pluralité d’employeurs. Pensez aussi aux exceptions (absences partielles ou de quelques heures, forfaits jours, catégories spécifiques) pour éviter les erreurs sur vos bulletins.
Réduire le plafond d’une paie : qu’est-ce que ça veut dire ?
Le plafond mensuel de la Sécurité sociale (PMSS), c’est quoi ?
Le plafond mensuel de la Sécurité sociale est un montant fixé par l’État, révisé chaque année au 1er janvier.
Il sert de seuil de référence pour calculer plusieurs cotisations sociales, par exemple l’assurance vieillesse ou la retraite complémentaire. Ces cotisations s’appliquent « dans la limite du plafond » : la part de salaire qui dépasse le plafond n’est pas soumise à la cotisation (ou l’est à un taux différent).
— Bon à savoir : le montant du PMSS change chaque année. Vérifiez toujours la valeur en vigueur sur le site de l’Urssaf.
La proratisation du PMSS.
En dehors de sa revalorisation annuelle, le plafond peut être réduit dans certains cas précis. On parle de proratisation du PMSS.
Le principe est simple : on ajuste le plafond au temps de présence ou au temps de travail effectif du salarié sur le mois.
Pourquoi ? Parce qu’un salarié présent seulement quelques jours dans le mois, ou travaillant à temps partiel, ne doit pas bénéficier d’un plafond calculé comme s’il avait travaillé à temps plein sur tout le mois.
Dans quels cas réduire le plafond d’une paie ?
- Salarié entrant ou sortant en cours de mois
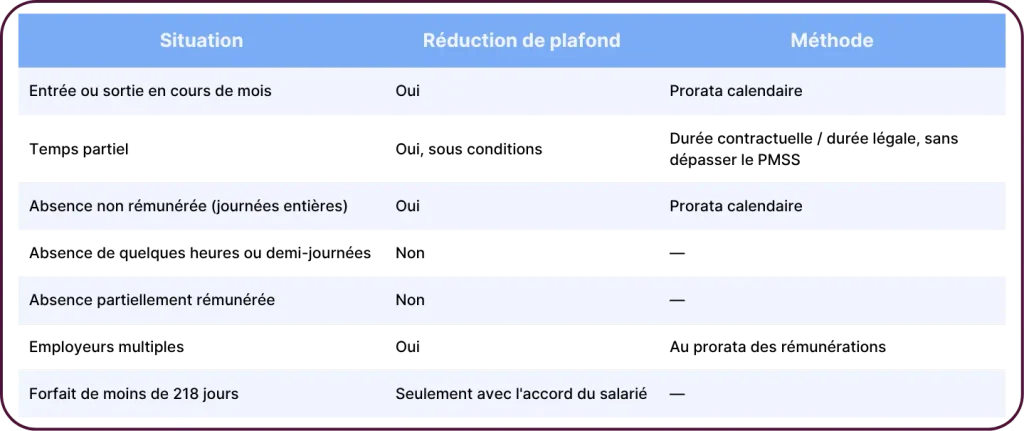
Quand un salarié arrive ou quitte l’entreprise en cours de mois, le plafond est réduit selon une proratisation calendaire : on le calcule en fonction du nombre de jours calendaires de présence dans le mois.
- Salarié à temps partiel
Pour un salarié à temps partiel, le plafond est réduit au prorata entre sa durée contractuelle et la durée légale du travail (par exemple 80 % du plafond pour un contrat à 80 %).
Précision importante : le plafond proratisé ne peut jamais être supérieur à la valeur mensuelle du PMSS.
- Absence non rémunérée
Lorsqu’un salarié est absent sans être payé (par exemple lors d’un arrêt maladie non maintenu par l’employeur), le plafond est également réduit selon une proratisation calendaire, c’est-à-dire en fonction des jours d’absence.
Attention : le plafond n’est pas réduit si l’absence ne dure que quelques heures ou une ou plusieurs demi-journées. Seules les absences portant sur des journées entières entraînent une réduction.
- Salarié à employeurs multiples
Quand un salarié travaille pour plusieurs employeurs en même temps, le plafond est réparti entre eux proportionnellement à la rémunération versée par chacun. Ainsi, le salarié ne cumule pas plusieurs plafonds complets.
La réduction du plafond d’une paie : les cas particuliers
- Les conventions de forfait de moins de 218 jours
Pour les salariés au forfait jours inférieur à 218 jours par an, la réduction du plafond n’est possible qu’avec l’accord explicite du salarié. Sans cet accord, le plafond reste entier.
- Les absences partiellement rémunérées
Une absence partiellement rémunérée (par exemple avec un maintien de salaire partiel) ne donne pas lieu à réduction du plafond. La réduction est réservée aux absences totalement non rémunérées.
- Les règles spécifiques à certaines catégories
Certains salariés relèvent de règles propres, notamment :
– les artistes en contrats de 1 à 4 jours ;
– les pigistes ;
– les salariés rémunérés sur des bases forfaitaires (formateurs occasionnels, mandataires, etc.).
Dans ces situations, mieux vaut se référer aux textes ou à la documentation de l’Urssaf avant de calculer la paie.
Récapitulatif : plafond réduit ou non ?
Pour aller plus loin
- Découvrez notre formation Calcul de la paie.
- Comment sont calculées les cotisations et contributions sociales d’un employeur ? – Urssaf
- Bulletin Officiel de la Sécurité sociale